Verifactu, la factura electrónica B2B y un ERP responden a necesidades distintas, pero comparten una condición: datos fiables y procesos conectados. Entender sus diferencias permite cumplir la normativa y, al mismo tiempo, ganar control, velocidad y rentabilidad.
La transformación de la facturación en España no consiste simplemente en sustituir una factura en papel por un PDF. Las nuevas reglas obligan a revisar cómo se crean, conservan, transmiten y contabilizan los datos de cada operación. Por eso, el debate ya no afecta solo al departamento financiero: alcanza a ventas, compras, almacén, logística, producción, nóminas y a la relación diaria con la asesoría.
La empresa que trate estos cambios como un parche fiscal probablemente cumplirá más tarde, con más coste y con más trabajo manual. La que los utilice para conectar sus procesos puede obtener algo más valioso que una factura correcta: información fiable para decidir, cobrar antes, reducir errores y escalar sin multiplicar tareas administrativas.
Verifactu y factura electrónica: dos obligaciones diferentes
Para comprender qué es verifactu conviene empezar por una precisión. Técnicamente, el Real Decreto 1007/2023 regula los requisitos de los sistemas informáticos de facturación (RRSIF). Su objetivo es que los registros sean íntegros, conservables, accesibles, legibles, trazables e inalterables. Para ello se generan registros de alta y de anulación, se encadenan mediante huellas digitales y las facturas expedidas por estos sistemas incorporan un código QR.
Dentro de ese marco existen dos modalidades válidas. En la modalidad VERI*FACTU, el sistema remite de forma continuada y segura los registros de facturación a la Agencia Tributaria. No envía necesariamente la factura completa, sino el registro normalizado con sus datos esenciales. En la modalidad NO VERI*FACTU, los registros permanecen en el sistema del emisor y deben conservarse con controles adicionales, incluida su firma y un registro de eventos, para poder ser aportados cuando la Administración los requiera.
La consecuencia práctica es relevante: lo obligatorio no es elegir siempre la modalidad VERI*FACTU, sino utilizar un sistema adaptado al RRSIF cuando el contribuyente y sus operaciones estén dentro del ámbito de aplicación. En territorio común, las entidades que presentan el Impuesto sobre Sociedades deberán tener adaptados sus sistemas antes del 1 de enero de 2027; el resto de obligados tributarios, antes del 1 de julio de 2027. Los contribuyentes acogidos al SII y determinados regímenes forales o supuestos excluidos requieren un análisis específico.
Qué cambia con la factura electrónica B2B
La obligatoriedad de la factura electrónica entre empresas y profesionales procede de la Ley 18/2022, conocida como Ley Crea y Crece, y de su desarrollo mediante el Real Decreto 238/2026. Regula otra parte del proceso: la factura debe expedirse, transmitirse y recibirse en un formato electrónico estructurado que pueda ser procesado automáticamente, con interoperabilidad entre plataformas y comunicación de determinados estados, como el pago o el rechazo.
Por tanto, enviar por correo un PDF no equivale por sí solo a cumplir el futuro sistema B2B. El PDF puede facilitar la lectura humana y acompañar temporalmente a la factura, pero el núcleo será el dato estructurado. La obligación con las Administraciones públicas ya existe en determinados casos; la extensión general a las relaciones entre negocios seguirá un calendario propio.
El Real Decreto 238/2026 entró en vigor en abril de 2026, aunque su aplicación efectiva queda vinculada a la orden ministerial que desarrollará la solución pública. Desde la entrada en vigor de esa orden se contará un año para las empresas con más de ocho millones de euros de volumen de operaciones y dos años para el resto. Si se mantiene la previsión de que la orden entre en vigor el 1 de octubre de 2026, los hitos serían octubre de 2027 y octubre de 2028, respectivamente. Conviene comprobar el calendario definitivo antes de cerrar una implantación.
Dónde encaja el ERP y por qué es la pieza central
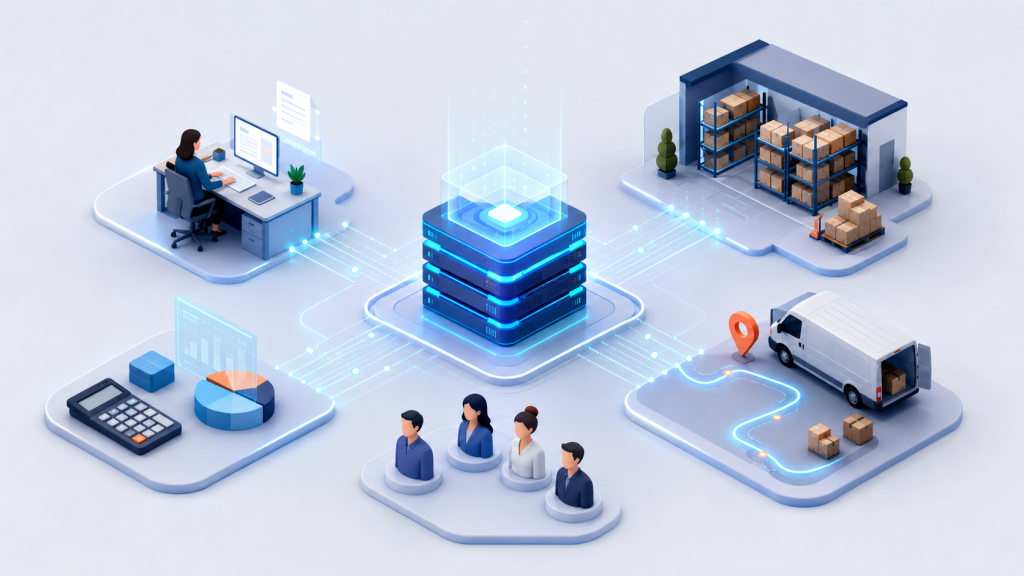
Un programa de facturación crea facturas. Un software de nóminas calcula y gestiona la relación laboral. Un SGA organiza ubicaciones, entradas, picking y expediciones. Un ERP, en cambio, conecta las funciones esenciales de la empresa sobre datos comunes: clientes, proveedores, artículos, precios, impuestos, pedidos, existencias, contabilidad, tesorería, proyectos, producción y recursos humanos.
Su valor no reside en acumular módulos, sino en mantener una única versión fiable de cada dato. Si el pedido, el albarán, la salida de almacén, la factura y el asiento contable usan la misma información, desaparecen muchas duplicidades. Además, cada cambio deja una trazabilidad útil tanto para cumplir la normativa como para analizar márgenes, plazos de cobro o rotación de inventario.
Esto explica por qué un ERP bien implantado puede convertir una exigencia regulatoria en una mejora operativa. La factura deja de ser el final de una cadena de correos y hojas de cálculo y pasa a ser la consecuencia automática de un proceso que ya ha sido validado desde el pedido hasta la entrega.
Cómo debería funcionar una integración de principio a fin
- El área comercial registra el cliente, las condiciones, el presupuesto y el pedido sin volver a teclear datos en otra aplicación.
- El ERP valida precios, impuestos, riesgo, disponibilidad y fecha de entrega; si existe almacén, reserva las unidades o genera la necesidad de compra o producción.
- El SGA o el módulo logístico ejecuta la recepción, preparación y expedición, y devuelve al ERP cantidades, lotes, series e incidencias reales.
- La facturación se genera desde el albarán o el hito contractual. El sistema crea el registro exigido por el RRSIF y, si se ha elegido VERI*FACTU, lo remite a la AEAT.
- La plataforma de factura electrónica envía el documento estructurado al cliente y devuelve sus estados sin obligar a consultar portales desconectados.
- Contabilidad, tesorería y analítica se actualizan con el mismo movimiento; los costes de personal procedentes de nóminas pueden imputarse a centros, proyectos u órdenes para calcular la rentabilidad real.
El resultado es un flujo continuo. Si una devolución modifica el stock, el abono y la contabilidad deben reflejarla de manera coherente. Si cambia un convenio o una retribución, el coste laboral debe actualizar los análisis sin alterar facturas ya cerradas. La integración correcta no elimina los controles: los sitúa en el punto del proceso donde evitan el error.
Beneficios que van más allá del cumplimiento
- Menos errores y retrabajo. Se eliminan copias manuales entre hojas, correos y aplicaciones, así como descuadres entre pedido, entrega, factura y contabilidad.
- Visibilidad en tiempo real. La dirección puede consultar ventas, tesorería, márgenes, stock comprometido y costes sin esperar al cierre del mes.
- Cobro más ordenado. Los estados de la factura, los vencimientos y la conciliación bancaria permiten detectar antes retrasos, rechazos o diferencias.
- Inventario más eficiente. Compras y almacén trabajan con demanda y existencias actualizadas, lo que reduce tanto roturas como exceso de capital inmovilizado.
- Cumplimiento por diseño. Permisos, trazabilidad, conservación y actualizaciones normativas se integran en el proceso en lugar de depender de comprobaciones al final.
- Escalabilidad. El aumento de clientes, centros o transacciones no exige aumentar en la misma proporción las tareas administrativas.
Casos de uso según el tipo de empresa
Autónomo o microempresa
Necesita simplicidad antes que complejidad. Una solución cloud que reúna presupuestos, facturación, gastos, conciliación, impuestos y acceso para la asesoría suele aportar más valor que un ERP sobredimensionado. Herramientas como Contasimple by Cegid permiten abordar esa gestión desde un entorno diseñado para profesionales y pequeñas empresas, con la adaptación normativa integrada en el flujo habitual.
Pyme de servicios
El punto crítico es unir CRM, presupuestos, proyectos, horas, compras y facturación. Una consultora, instaladora o agencia debe saber no solo cuánto factura, sino qué margen deja cada cliente o proyecto. La integración con nóminas evita estimaciones genéricas y permite imputar el coste real de los equipos.
Asesoría o despacho profesional
Gestiona muchos clientes, obligaciones y calendarios con datos de terceros. El valor está en los portales colaborativos, la importación automática, los avisos, la gestión fiscal y laboral y una trazabilidad clara de quién hizo cada cambio. La conexión con el software del cliente reduce documentos adjuntos, llamadas y contabilización repetida, y permite dedicar más tiempo al asesoramiento.
Distribución y logística
Aquí una factura correcta depende de una ejecución física correcta. El ERP debe integrarse con el SGA, compras, transporte, ventas y devoluciones. Ubicaciones, lotes, series, picking, portes y entregas parciales tienen que alimentar la facturación sin perder detalle. La ventaja competitiva aparece cuando la empresa promete con stock real, prepara con menos errores y factura en cuanto cumple la entrega.
Empresa industrial
Necesita conectar demanda, planificación, órdenes de fabricación, materiales, calidad, mantenimiento, almacén y costes. Si la materia prima cambia de precio o una orden consume más horas de las previstas, el impacto debe llegar al escandallo y al margen. La factura electrónica y Verifactu son la salida normativa de un flujo cuya verdadera dificultad está en la trazabilidad del proceso productivo.
La ventaja competitiva: usar la norma para mejorar el negocio
Cumplir será el mínimo común para todas las empresas afectadas; por sí solo no diferenciará a nadie. La ventaja aparece cuando la misma implantación reduce el tiempo entre pedido y cobro, evita ventas sin margen, anticipa faltas de stock, mejora la puntualidad de entrega o permite crecer sin ampliar el equipo administrativo al mismo ritmo.
El enfoque modular de Cegid es relevante en este contexto porque cubre distintos niveles de complejidad: desde la facturación y la contabilidad de autónomos y pequeñas empresas hasta la gestión laboral, los despachos profesionales, la distribución o la industria. La decisión acertada no consiste en contratar todos los módulos, sino en cerrar primero el ciclo operativo que genera más errores o consume más tiempo y ampliar después sobre una arquitectura coherente.
Criterios para elegir software ERP
- Cobertura normativa demostrable. Debe existir una declaración responsable del productor, una hoja de ruta clara para RRSIF y factura electrónica y un mecanismo fiable de actualización.
- Adecuación al proceso real. La solución debe soportar rectificativas, devoluciones, anticipos, pagos parciales, varios almacenes o trazabilidad por lotes si el negocio los utiliza.
- Especialización sectorial. Un ERP horizontal puede ser suficiente para una pyme sencilla; industria, logística, salud o asesorías suelen necesitar funciones y modelos de datos específicos.
- Integración e interoperabilidad. Conviene revisar API, conectores, formatos admitidos y la relación con bancos, ecommerce, nóminas, SGA, CRM, asesoría y plataformas de factura electrónica.
- Gobierno del dato. Deben definirse responsables, permisos, historial de cambios, reglas de calidad y una fuente maestra para clientes, artículos, impuestos y condiciones comerciales.
- Seguridad y continuidad. Copias, cifrado, control de acceso, disponibilidad, recuperación y conservación legal deben formar parte del servicio y del contrato.
- Usabilidad y adopción. Una herramienta muy completa que el equipo evita usar genera más hojas paralelas, no más control. Formación, soporte y experiencia de usuario son criterios de negocio.
- Escalabilidad y coste total. Hay que valorar licencias, implantación, migración, integraciones, mantenimiento, consultoría y costes de salida, no solo la cuota inicial.
- Medición del resultado. El proyecto debe nacer con indicadores: tiempo de facturación, errores, días de cobro, exactitud del inventario, cierre contable y horas administrativas.
Errores comunes que encarecen la adaptación
- Confundir conceptos. Verifactu, RRSIF y factura electrónica B2B están relacionados, pero no son equivalentes ni comparten exactamente ámbito y calendario.
- Elegir solo por una etiqueta comercial. Que una web diga “adaptado” no demuestra cómo resolverá los casos reales ni qué versión, modalidad y declaración responsable incorpora.
- Esperar al último trimestre. La migración de datos, las integraciones, las pruebas y la formación suelen ser más difíciles que activar una función normativa.
- Construir un mosaico de parches. Añadir aplicaciones sin definir el dato maestro crea duplicidades y puntos de fallo entre ventas, almacén, facturación y contabilidad.
- Creer que un PDF es una factura estructurada. La apariencia puede ser idéntica, pero un documento pensado solo para lectura humana no satisface por sí mismo la interoperabilidad B2B.
- Automatizar datos defectuosos. La automatización no corrige clientes duplicados, impuestos mal configurados o referencias incoherentes; simplemente propaga el error con más rapidez.
- Ignorar a los usuarios. Sin responsables, formación y reglas de trabajo, el equipo vuelve a Excel y rompe la trazabilidad que se pretendía crear.
- No preparar una salida. La empresa debe saber cómo exportará facturas, registros, maestros y documentos si cambia de proveedor o termina el contrato.
Una implantación prudente en seis pasos
- Delimitar el alcance legal con la asesoría y mapear el proceso completo, desde el pedido hasta el cobro y la contabilización.
- Depurar maestros y decidir qué aplicación será responsable de cada dato para evitar duplicidades.
- Diseñar la arquitectura objetivo, las integraciones, los permisos y el plan de migración antes de configurar módulos.
- Probar con operaciones reales y excepciones: abonos, rectificativas, devoluciones, pagos parciales, incidencias y cierres.
- Ejecutar un piloto controlado, conciliar resultados con el sistema anterior y formar a cada perfil en su propio flujo.
- Desplegar por fases, medir los indicadores acordados y mantener un procedimiento de actualización normativa y mejora continua.
Conclusión
Verifactu y la factura electrónica obligatoria no deberían abordarse como dos proyectos aislados. Ambos dependen de la calidad del dato y de la capacidad de conectar la operación con la facturación, la contabilidad y la tesorería. Un ERP adecuado aporta ese núcleo común; las soluciones de nóminas, factura electrónica o almacén añaden profundidad allí donde el negocio la necesita.
La decisión sensata es empezar por el proceso, no por el catálogo de funciones. Mapear los flujos, identificar los puntos de error, validar el alcance legal y elegir una plataforma escalable permite llegar a 2027 con menos riesgo. Y, sobre todo, evita gastar en un software que solo genera facturas conformes mientras el resto de la empresa continúa trabajando a base de duplicidades, correos y hojas de cálculo.


